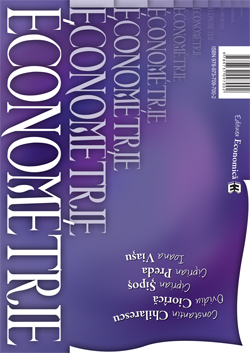
Le livre est structuré dans cinq chapitres au parcours desquels on fait l’analyse des modèles linéaires avec deux ou plusieurs variables, les modèles non linéaires (log-linéaire, exponentiel, logistique ou logarithmique) auxquels on ajoute des exemples d’estimation de la fonction Cobb-Douglas ou des modèles de séries temporelles comme le modèle autorégressif. Tous les modèles économétriques sont présentés avec une argumentation mathématique complète et rigoureuse.
Chaque chapitre se termine par une série d’exercices résolus où les auteurs expliquent comment les résultats numériques obtenus doivent être interprétés. Cela est extrêmement bénéfique pour le lecteur, car il lui sera plus facile de comprendre la demarche tout entière en passant de la théorie à la pratique.
 domenii și subdomenii